AI och privatekonomi 2026: vad verktygen klarar
AI i privatekonomin sorterar ett års kontoutdrag på minuter, men räknar fel på ränta och får inte ge dig investeringsråd. Så går gränsen 2026.
AI i privatekonomin fungerar bäst där du redan vet vad du vill ha gjort: sortera ett års utgifter, översätta ett fondfaktablad till begriplig svenska, skriva om en sparplan till något du faktiskt orkar följa. Verktygen blir problematiska först när de får bestämma vad du ska göra med pengarna.
Att gränsen är oskarp märks i statistiken. Finansinspektionen frågade allmänheten hur den ställer sig till att ta investeringsråd av en AI. Bland personer i åldern 20 till 29 år kunde 1 av 3 tänka sig att fatta beslut om sitt långsiktiga sparande baserat på råd från en AI, och bland 30- till 39-åringarna ungefär 1 av 4.
Den här genomgången reder ut vad AI klarar i privatekonomin 2026, var tillsynsmyndigheterna har dragit gränsen, och hur du använder verktygen utan att lämna ifrån dig hela din ekonomiska historik på köpet.
AI i privatekonomin: fyra saker som fungerar
Nyttan sitter i textarbetet runt siffrorna, inte i siffrorna själva. Fyra användningsområden håller i praktiken.
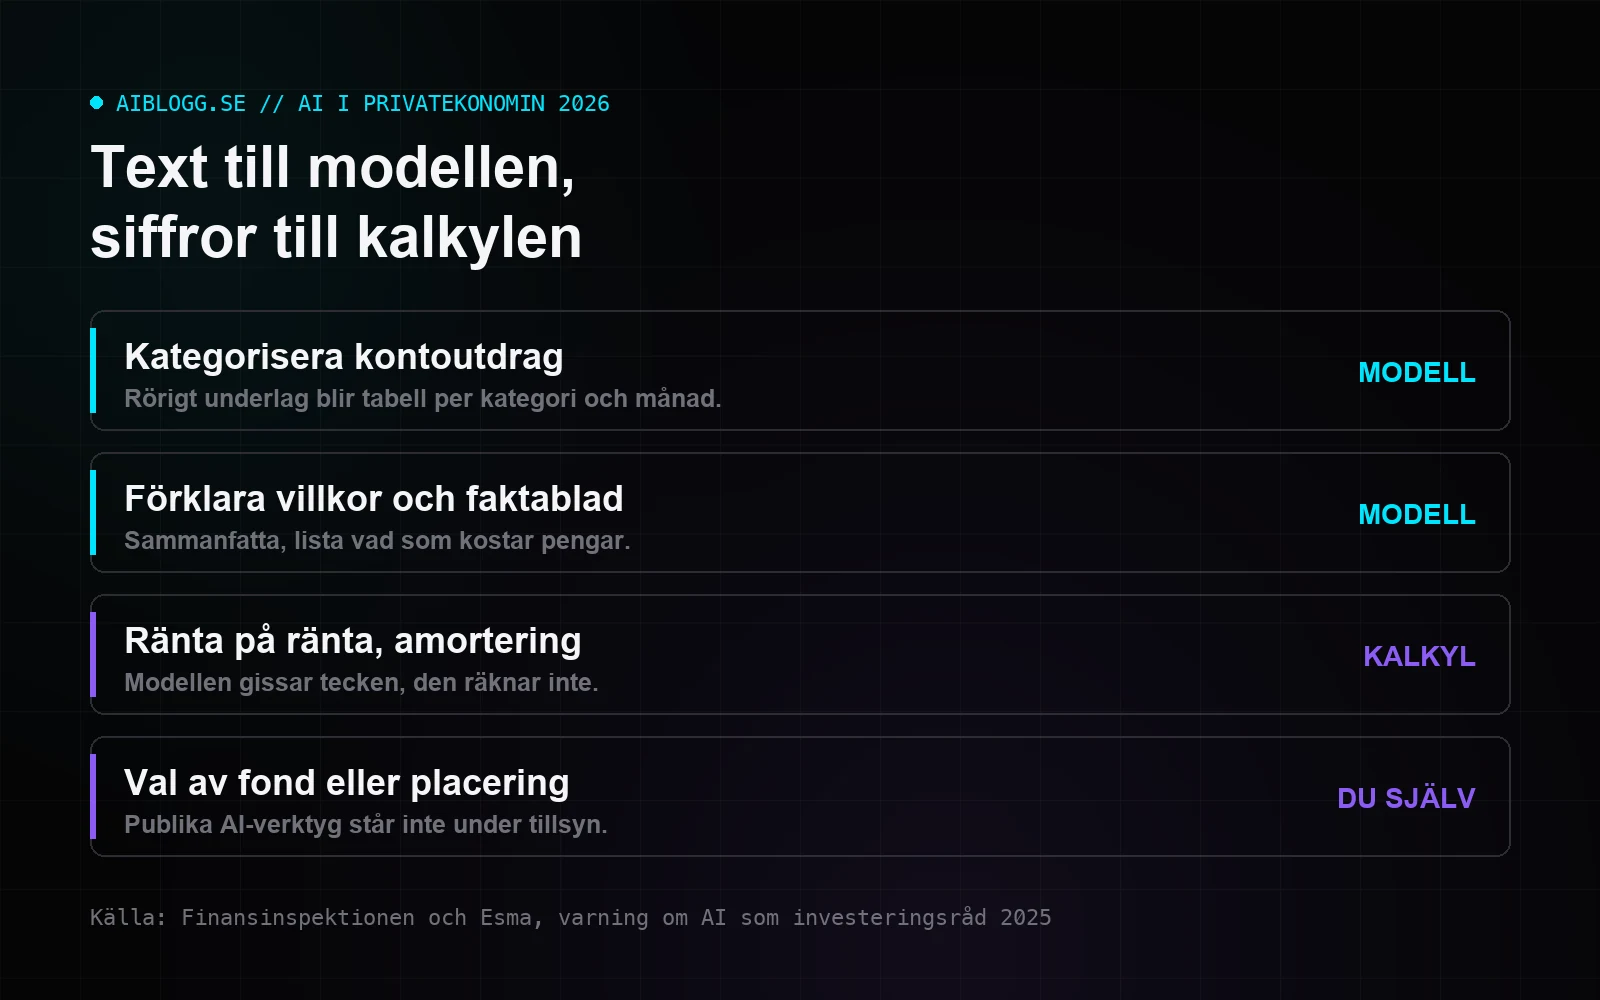
Kategorisering av utgifter
Ett kontoutdrag på tusen rader med kryptiska butiksnamn är precis den typ av rörigt underlag som språkmodeller är bra på att strukturera. Du får ut en tabell med kategorier på några minuter i stället för en kväll.
Översättning av finansspråk
Faktablad, försäkringsvillkor och lånehandlingar är skrivna för att uppfylla ett regelverk, inte för att läsas. Att be om en sammanfattning på fem punkter och en lista över vad som kostar pengar fungerar bra, så länge du har källdokumentet framför dig och kan kontrollera svaret.
Textproduktion
Mejlet där du ber banken om ett bättre bolåneerbjudande, uppsägningen av ett abonnemang, invändningen mot en faktura. Här finns ingen risk att modellen räknar fel, för den räknar inte.
Scenarier i ord
Att resonera kring om det är rimligt att amortera extra eller fylla på fondsparandet är en diskussion, inte en beräkning. En modell som ställer motfrågor är ofta bättre än en artikel, eftersom du får svar på just din situation.
Så får du ut något användbart av ditt kontoutdrag
Börja med att exportera transaktionerna som CSV från internetbanken. De flesta svenska banker har den funktionen under kontohistoriken, ofta med ett år bakåt.
Ta sedan bort det som inte behövs för analysen: kontonummer, saldon, ditt namn. Kvar ska bara datum, belopp och beskrivning finnas. Det tar två minuter i ett kalkylblad och avgör hur mycket du faktiskt lämnar ifrån dig.
Formulera uppgiften konkret. En prompt i stil med “kategorisera de här transaktionerna i mat, boende, transport, abonnemang, nöje och övrigt, summera per kategori och månad, och lista alla belopp som återkommer med samma summa varje månad” ger ett användbart svar. En prompt i stil med “analysera min ekonomi” ger en text som låter klok och säger ingenting. Skillnaden mellan de två ligger i formuleringen, vilket vi gått igenom i guiden om vad en prompt inom AI är.
Där språkmodeller räknar fel
En språkmodell räknar inte, den förutsäger vilka tecken som brukar följa på varandra. Det fungerar förvånansvärt ofta på enkel aritmetik och havererar tyst på det som är värt pengar: ränta på ränta över trettio år, amorteringsplaner, effektiv ränta på ett lån med uppläggningsavgift, avkastning efter avgifter och skatt.
Felet är obehagligt eftersom det ser rätt ut. Svaret kommer i samma säkra ton oavsett om det är korrekt eller ligger tiotusentals kronor fel, och du har ingen mellanräkning att kontrollera mot. En modell med kodkörning eller en kopplad kalkyl är säkrare, men då är det koden som räknar, inte modellen.
Praktiskt betyder det att sifferdelen hör hemma någon annanstans. Har du siffrorna i ett kalkylblad går det utmärkt att låta AI skriva formlerna åt dig, vilket vi testat i genomgången av AI i Excel och Google Sheets. Vill du bara ha svaret är en färdig kalkylator snabbare och exakt. Sammanställningar av guider för att spara pengar har den typen av verktyg samlade, från budget och buffert till ränta på ränta, och de räknar på formler i stället för sannolikheter.
Använd gärna båda delarna i samma arbetspass: kalkylatorn ger dig talet, modellen hjälper dig formulera vad du ska göra med det.
Investeringsråd är gränsen, och myndigheterna har dragit den
I mars 2025 gick Finansinspektionen och Esma, Europeiska värdepappers- och marknadsmyndigheten, ut med en gemensam varning för att använda AI för att få investeringsråd. Bakgrunden var undersökningen ovan: en betydande andel unga sparare kunde tänka sig att låta en modell styra sitt långsiktiga sparande.
Invändningen handlar inte om att modellerna är dumma. Den handlar om att de tips en publik AI ger kan verka skräddarsydda men saknar det konsumentskyddande regelverk som auktoriserade finansiella aktörer måste följa. En licensierad rådgivare har skyldighet att agera i ditt intresse, dokumentera lämpligheten och står under tillsyn. En chatt har ingen av delarna.
“Du kan inte lita på AI som en genväg till snabba vinster, sådana finns inte på finansmarknaden. Alla investeringar är och förblir en risk, även med AI”, säger Moa Langemark, konsumentskyddsekonom på FI, i myndighetens uttalande.
Till det kommer två tekniska svagheter. Modellernas underlag kan vara föråldrat eller ofullständigt, vilket är illa när marknadsläget ändras snabbt. Och portföljer som föreslås av AI har en tendens att koncentreras till samma få bolag och sektorer, alltså raka motsatsen till den riskspridning som är hela poängen med ett långsiktigt sparande.
Vad du lämnar ifrån dig när du klistrar in din ekonomi
Ett kontoutdrag är en av de mest avslöjande handlingar en privatperson har. Det visar var du bor, var du handlar, vilken vårdcentral du besöker, om du spelar, om du har barn och ungefär vad du tjänar. Att klistra in det i en chatt är inte samma sak som att söka på nätet.
Tre saker avgör hur illa det blir. Om tjänsten använder dina inmatningar till att träna framtida modeller, vilket ofta går att stänga av i inställningarna men sällan är avstängt som standard. Var uppgifterna lagras och hur länge. Och om du råkar skicka med direkta identifierare, alltså personnummer, fullständiga kontonummer eller kortnummer, som aldrig behöver vara med för att analysen ska fungera.
Rensa underlaget innan du skickar det, stäng av träning på dina data i kontoinställningarna, och undvik gratistjänster utan tydlig ägare. Vi har gått igenom vad som händer med dina data i AI-tjänster och vilka krav som gäller vid GDPR och ChatGPT i två separata genomgångar.
Bankens AI lyder under andra regler än din chatt
Det finns en asymmetri värd att känna till. När en bank använder AI för att bedöma din kreditvärdighet räknas systemet som högrisk enligt EU:s AI-förordning, punkt 5 b i bilaga III, med undantag för system som används för att upptäcka bedrägerier. Banken måste då uppfylla krav på dataunderlag, dokumentation, mänsklig kontroll och transparens innan systemet får tas i bruk.
När du själv frågar en chatt om du har råd med lägenheten gäller ingenting av det. Förordningen riktar sig mot den som utvecklar eller yrkesmässigt använder systemet, inte mot dig som privatperson. Du står alltså utan det skydd som samma teknik omgärdas av på andra sidan disken. Hur regelverket är uppbyggt och vilka datum som gäller i Sverige har vi sammanfattat i genomgången av EU AI Act.
En rutin som håller över tid
- Exportera transaktionerna en gång i kvartalet, inte varje vecka. Kvartal räcker för att se mönster och orkas faktiskt med.
- Rensa underlaget från identifierare innan det lämnar din dator.
- Låt modellen kategorisera och sammanfatta, aldrig räkna på avkastning eller lån.
- Flytta varje siffra du tänker fatta beslut på till en kalkylator eller ett kalkylblad.
- Skriv ned slutsatsen som en enda mening, till exempel “höj överföringen till buffertkontot med 800 kronor den 25:e”. Automatisera den, så slipper rutinen bero på ditt humör.
- Ta beslut om placeringar separat, i lugn och ro, utan chatten öppen.
Att svenskarna sparar är ingen brist. Under andra kvartalet 2026 nettoköpte hushållen fondandelar för 60 miljarder kronor och satte in 70 miljarder på bankkonto, enligt SCB:s sparbarometer. Det som saknas är sällan viljan, utan överblicken över vart pengarna tar vägen innan de hinner bli sparande. Där gör AI verklig nytta.
Vanliga frågor om AI och privatekonomi
Kan jag använda ChatGPT för att göra en budget? +
Är det säkert att ladda upp mitt kontoutdrag till en AI-tjänst? +
Får AI ge investeringsråd? +
Varför räknar AI fel på ränta på ränta? +
Vilken AI är bäst för privatekonomi? +
Kan AI förhandla mitt bolån åt mig? +
Vad härnäst?
Den mest underskattade delen av AI i privatekonomin är att formulera frågan rätt, eftersom en vag fråga ger ett vagt svar oavsett modell. Börja med guiden om vad ChatGPT är om du är ny vid verktygen. Behöver du hjälp med kalkylbladsdelen är AI i Excel nästa steg, och tänker du använda AI till annat än din egen ekonomi är det värt att veta hur AI-bedrägerier i Sverige ser ut, eftersom finansiella bedrägerier numera nästan alltid har ett AI-inslag.
Källor: Finansinspektionen, Lita inte blint på AI-råd när du investerar, EU:s AI-förordning, bilaga III, SCB, Sparbarometern 2:a kvartalet 2026.
Mer från aiblogg
Styra elförbrukningen med smarta system: så kapar du elräkningen 2026
Så kan du styra elförbrukningen med smarta system: flytta tvätt, laddning och värme till billiga timmar. Men rätt elavtal avgör hur mycket du sparar.
AI-optimering: så syns din sajt i AI-modellernas svar
AI-optimering handlar om att bli källan som ChatGPT, Perplexity och Googles AI citerar. Så anpassar du din sajt för att synas i svaren, steg för steg.

ChatGPT på svenska: komplett guide 2026
Allt du behöver veta om ChatGPT på svenska 2026. Skillnad gratis vs Plus, prompt-tips på svenska, säkerhet och vad du kan göra med det.